Muchos se preguntan las razones por las cuales PDVSA coloca bonos de deuda en el mercado privado y no en el mercado abierto. No hay nada extraordinario en eso de colocar en el mercado privado, pero es obvio más costoso, contiene una prima adicional por la elusión del “disclosure” de toda la información financiera, estados financieros auditados. Porque PDVSA prefirió el mercado privado? Sera que el directorio tiene alguna fascinación por pagar siempre algo más? Las razones son muy sencillas, PDVSA a todo evento elude la posibilidad de mostrar estados financieros y balances de la corporación.
Las auditorias que conocemos son apenas una parte de la información que calificadores, bancos, inversionistas y reguladores solicitan a una empresa cuando esta asiste al mercado de capitales para colocar papeles. Para una colocación de bonos en el mercado abierto, los estados financieros y blancos de PDVSA que conocemos no son promisorios para una emisión al mercado abierto, publico, los costos financieros serian elevados, el flujo de caja de PDVSA está seriamente comprometido, o produce petróleo y cobre y paga o el fisco se lleva la renta como contribución fiscal; el trade off a los niveles de deterioro industrial de PBDSA no es sencillo, contiene costos transaccionales elevados.
i. Cuáles restricciones: Dos años sin recomponer pasivos
Para una emisión de papeles de deuda en el mercado abierto se requiere cumplir las reglas que eliminan asimetrías de información en cuanto al estado financiero y económico de la corporación, el “disclosure” de la información financiera y económica del deudor cubre el cumplimiento de esas reglas. Un considerable plazo había transcurrido desde la última colocación de deuda de PDVSA, quizás unos 24 meses, para el mercado de capitales eso es un periodo largo, los pasivos documentados deben estructurarse con alguna logia financiera, el saldo de la deuda sufre los impactos en sus precios por no hacerlo, PDVSA no lo estaba haciendo, ¿por qué?
Es obvio que los estados financieros y económicos no muestrean una PDVDSA sana en lo financiero y en lo económico, por el contrario muy enferma, por ello, el directorio había realizado innumerables intentos hechos para ir al mercado de deuda pero sin ejecutar el respectivo disclosure. El mercado tenía una respuesta, es esencial, el disclosure total de PDVSA, esta no quería aceptar esas reglas, ello derivo en la imposibilidad de accesar el mercado de capitales colocando deuda. Ese “disclosure” de la información financiera es exigido en el mercado abierto por la banca estructuradora, inversionistas y reguladores SEC, Londres o Luxemburgo.
ii. Emisión privada, bonos con nombre y apellido
Emisiones privadas no son extrañas en el mercado de deuda, por lo general son obligaciones con nombre y apellido, dirigidas a “inversionistas particulares” antes que al público general, sin necesidad de ser calificadas directamente por riesgo, liquidez o solvencia del emisor. Estas son exigencias que hacen los mercados abiertos dirigidos a proteger al inversionista de determinadas asimetrías financieras que pueda haber en términos de la naturaleza propia de la emisión o del emisor.
En cuanto a esta emisión privada de PDVSA, ella pertenece a una previa emisión hoy reabierta. Una emisión sin “underwriters”, es decir, sin bancos estructuradores que sobreponen sus nombres a los riesgos del emisor/emisión, así como tampoco sin necesidad del registro ante el órgano regulador. Sin embargo, en esta oportunidad, la emisión fue coordinada por Citi y Evrofinance en Luxemburgo.
PDVSA elude emitiendo privado una de las grandes restricciones que ha tenido que enfrentar en los últimos dos años, en virtud de la exigencia de la banca de inversión de un global “disclosure” que requiere de balances, comprobaciones, así como una presentación detallada de sus estados financieros. Así, PDVSA paga el precio de no mostrar sus estados financieros, emitiendo en el mercado privado, sin el escrutinio del público en oferta pública, estructurada y registrada en alguna comisión reguladora del mercado de capitales.
Pero esta emisión privada podría también pagar carne, leche, alimentos, traídos desde Colombia, donde Santos el Presidente y empresarios lucen acaramelados cobrando su vitualla en bonos, podrían llevarse una sorpresa, pero como el dólar paralelo es muy activo en Colombia, los incentivos están servidos.
iii. ¡Pero esos bonos podrían ser adquiridos en bolívares!
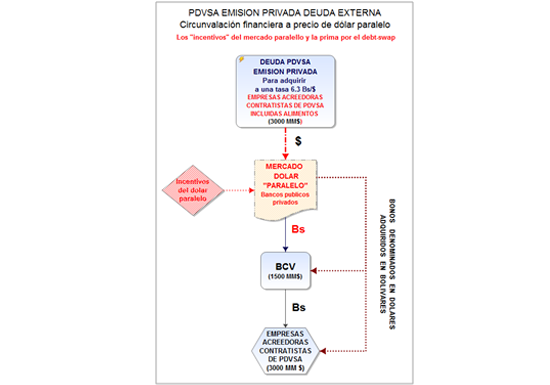
Esos bonos fueron adquiridos en bolívares según la Gaceta Oficial. Esta particularidad financiera y monetaria impide que PDVSA reciba cash o liquidez en dólares por la venta de esos bonos. ¿Dónde está entonces el incentivo financiero? El incentivo que esta emisión privada pone delante del “inversionista” consiste en que las operaciones requeridas en el mercado del bolívar pudieron ser arbitradas por el mercado off shore, del dólar paralelo. Por ejemplo, quienes hayan requeridos bolívares para adquirir lo pudieron haber hecho a través de los mercados alternos, off shore. Sume, multiplique y divida, amigo lector!
¿Quiénes entonces comprarían esos bonos privados? La naturaleza de la industria petrolera y en particular la realidad financiera de PDVSA indica que los inversionistas que comprarían esos bonos serian proveedores, socios, en operaciones normales tipo debt-swap, una vieja deuda por una nueva, lo que de inmediato intuye que PDVSA no recibió liquidez, a cambio de reestructurar algunos pasivos. Tres mil millones de dólares en bonos fueron vendidos a esos agentes, la diferencia, un mil quinientos millones fueron entregados/colocados en el BCV, intuimos que como custodio, en otras condiciones el BCV debió haber pagado con dólares que no tenía, al menos en efectivo, o quizás producto de la pignoración en curso en Londres de una buena parte del oro monetario que quedo en Inglaterra cuando la fiebre del oro hizo que Chávez montara su show a la Rico McPato.
iv. Quiénes ganan y cómo ganan y quiénes pierden
Pierden los venezolanos, de eso no hay duda. Dado que esos bonos son adquiridos en bolívares, los primeros en hacer el debt swap son empresas a las cuales PDVSA les debe. Se le agrega el “premium” e incentivo de adquirir bolívares vía paralelo para comprar los bonos a una tasa de cambio de 6.3 Bs/$ los bonos denominanos en dólares. Hipotéticamente, la relación entre el dólar oficial y los arbitrajes en el llamado mercado paralelo, es convertida en un colosal incentivo para adquirir bolívares destinados a adquirir bienes y servicios en bolívares, y más los bonos denominados en dólares, un bond-dólar a 6.3 Bs/$ independiente que apartado el descuento en el secundario, el dólar de esos bonos tenga un precio efectivo de 12.70 Bs aprox. En esta hipótesis, es evidente que el tratamiento del tema dólar paralelo por parte del gobierno sufre de un viejo doble estándar característico en la opacidad del manejo de las finanzas del gobierno y PDVSA. (Grafico anexo)
La operación financiera mencionada arriba compensaría el descuento en el mercado que el inversionista siguiendo la curva de rendimiento de la deuda documentada de PDVSA para quienes requieran liquidar en ese bono en el secundario, que de acuerdo a la situación financiera de PDVSA eso es lo que harían. En esas condiciones, el debt-swap trae un incentivo financiero, es la norma de toda emisión privada que tenga como propósito evitar el “disclosure”. Así, esa emisión, con un cupón de 6%, en la curva de rendimiento de la deuda de PDVSA seria adquirido al 100%, con un descuento en el mercado aproximado en 46% de acuerdo a esa curva, como lo escribo arriba.
El arbitraje vía mercado paralelo pagaría con creces la diferencia en el precio del bono en el mercado secundario. El gobierno lo sirve, se compra y se vende. Los venezolanos corren detrás de un dólar, 10 veces más caro, del que barato accesible a extranjeros y que no existe para el ciudadano de a pie transmuta cono un zombi bajo un régimen cambiario monopolio del gobierno y sus asociados.
- v. Sume, multiplique y siga amigo lector.
Otros potenciales compradores de esos bonos, tendrían el incentivo de registrar en los balances de bancos locales, públicos y privados una considerable ganancia cambiaria adicional en una eventual devaluación del bolívar el 30 de diciembre, sean bancos públicos y privados, o tenedores de esos bonos custodiados en el BCV. Siga sumando y multiplicando.
Lo que luce en el corto plazo, es que esos bonos no se serian liquidados en el SICAD, mientras haya un régimen cambiario y de adquisición de dólar amigable financieramente hablando que permita ganancias en bolívares a quien pueda ofrecer liquidez en dólares al SICAD. Quedan sin embargo algunas fantasías y químicas financieras que permitan “tradear” esos bonos en dólares con bolívares a precios del mercado paralelo…..voila, entonces confirmaríamos nuestra tesis que el agente más interesado en el mercado paralelo y sus diferentes precios dado esos asimétricos arbitrajes es el gobierno y PDVSA, por una sencilla razón que ambos, gobierno al fin, manejan el monopolio de los petrodólares restantes.
Lo que queda claro, para el gobierno y PDVSA es que el mercado financiero para alcanzar liquidez en dólares, lo que a PDVSA le falta, los precios han escalado tanto que a los niveles de hoy, las autoridades de PDVSA y el gobierno no escatimarán esfuerzos en adquirirlos, independiente del costo financiero y del capital financiero que se suponía tenia PDVSA Así como el precio/costo de la gasolina importada, la simetría que vemos es total en el mercado financiero, nada que no sepamos, cuando estamos mal, el mercado nos castiga con altos costos y como PDVSA ahora es de todos, pues todos pagaremos esos costos, y no algún día, sino YA. Esperemos.
@alexguererroe


